2026年8月19日线上配资,美国财政部一份日常的现金和债务余额报表,把一个刺眼的数字第一次摆到了台前——40.047万亿美元。这是美国联邦政府未偿国债有史以来第一次越过40万亿这道坎。
往前数不过五个月,也就是3月份,这个数字才刚破39万亿。一万亿的增量,被塞进了不到150天的时间里。追根溯源,2017年1月特朗普第一次入主白宫时,美国国债规模只有19.95万亿。九年多的功夫翻了一倍还不止。
美国国会预算办公室原本预测2026财年末联邦债务不会超过39.4万亿,这个预测被现实彻底打脸。
支撑40万亿这个数字的账本非常刺眼。2026财年头十个月,美国联邦政府净利息支出已经吞掉大约9310亿美元,超过国防预算,某些月份甚至压过医疗保险,只排在社保之后。
年化利息支出大约1.2万亿美元。换算下来,美国联邦政府每收进5美元税,就得拿1美元去还利息钱。人均背债11.6万美元,国债规模已经相当于2025年全年GDP的123%。
美国国会预算办公室的更长期测算里,公共持有部分到2036年会摸到GDP的120%。这个杠杆水平已经不是财政问题,是主权信用问题。
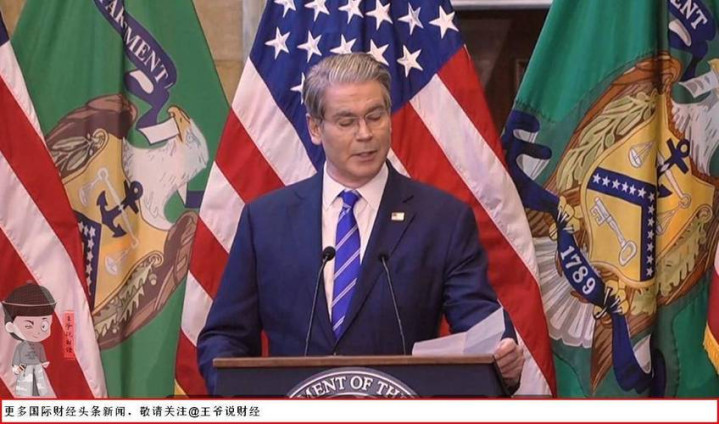
8月19日当天,美国财政部长贝森特宣布把10年期到30年期长债的常规回购操作,从单次20亿美元提高到至少40亿美元,9月9日正式执行。
这是一个技术性动作,直白讲就是财政部亲自下场当买家,把长端收益率往下压。消息出来的当晚,30年期美债收益率短线回落,美元指数走软,黄金一度冲上4600美元一盎司。华尔街有人把这种操作称作“迷你版量化宽松”。
可财政部回购和美联储QE有本质差别,前者不消灭债务存量,只是给一级交易商减压,同时新债还得照旧照发不误。
8月下旬,霍尔木兹海峡两艘油轮遭到投射物袭击,全球20%的原油运输通道风险溢价瞬间拉满,美军对伊朗拉腊克岛军事设施发动打击,美伊冲突从摩擦升级为公开交火。
9月1日这一天,全球债市集体崩盘:英国30年期国债收益率飙到5.904%,创1998年以来新高;日本10年期国债收益率30年来第一次突破3%;德法长债刷新15年高位;美国10年期国债收益率升到4.795%,隔天再冲到4.81%,也是三年新高。
彭博全球政府债券指数收益率连续四天上行,回到2008年年中的位置。这是从东京烧到伦敦再烧到纽约的一场全球利率重定价。
传导逻辑其实一目了然:中东开战推高油价,WTI原油站上88美元,布伦特一度冲破95美元,通胀预期被重新点燃。原本市场还在给美联储9月降息定价,一周之内加息概率反手飙到68%。
利率互换市场直接抢跑,欧洲央行9月10日加息25个基点被完全定价,日本央行9月18日加息概率被推到92%,澳洲、新西兰加息概率也过了50%。美国财长在G20财长会议期间公开敦促日本尽快加息,这在过去几十年是罕见画面——一个货币宽松了半辈子的国家,被盟友催着紧缩。
融资杠杆平台9月6日,布鲁金斯学会资深研究员罗宾布鲁克斯的一篇Substack文章被《财富》杂志放大传播,他用了“全员上阵”来形容当下的长债窘境,同时点破一个反常现象:过去一个多月美国经济数据陆续走弱,按老剧本应该压低收益率,可长端收益率就是不肯降。
这说明市场对美债的真实需求,比表面看到的还要弱。挪威政府全球养老金基金——管着2.3万亿美元的全球最大主权财富基金——已经正式提议减配美债,转向黄金和其他储备资产。
这个信号比任何评级机构的动作都要重。9月5日公布的非农就业新增数据大超预期,成了压在骆驼身上又一根稻草,市场担忧的不是经济衰退,是滞胀成型。
40万亿数据公布后,特朗普在白宫对着记者一口否认干预债市,坚持“解决债务问题靠增长就行”。被追问收益率如果继续走高怎么办,他甩出一句“终极干预手段就是我们的军队”。
桥水基金创始人达利欧此前刚警告过美债危机,建议投资者加配黄金;高盛报告称黄金看涨期权需求激增。特朗普的表态等于告诉市场,政府托底并不是必然选项。9月4日纽约股市三大股指集体走弱,比特币一度跌穿7.7万美元。
人民币的表现和外部风暴形成鲜明对比。8月中下旬人民币兑美元中间价在6.71到6.78区间震荡,比年初升值约0.7%左右,中国银行报价一路走强到6.7367。
中国10年期国债收益率维持在1.68%附近的历史低位,境内债市稳定,A股虽然9月初有所回调但富时中国A50指数在1.4万点上方站稳。
中美利差虽仍倒挂,但美元指数在避险资金撤离美债的过程中并未走强,反而弱势震荡。境外机构8月份继续增持中国国债,人民币在SWIFT国际支付中的份额稳定在4%左右的历史高位区间。
2026年8月,港交所已经把5年期离岸人民币中国国债期货合约完整落地,配合此前的债券通、互换通,境外机构手上第一次有了完整的场内人民币利率对冲工具箱。
这一步的意义在于,全球主权基金和大型资管在被迫寻找美债之外的“第二安全资产”时,人民币债券的操作友好度上了一个大台阶。

中国央行在9月上旬通过MLF操作向市场投放中期流动性,公开市场净投放规模保持平稳,境内资金面稳定。这不是被动应对,是有准备的对冲。
再看几个关键变量的走向。
第一,9月9日贝森特的扩容回购正式启动,能不能把30年期美债收益率稳在5%以下,是市场最直观的观察窗口;第二,9月17日美联储FOMC会议,7月纪要显示已有三位理事支持加息,沃什任内的FOMC比预期更鹰派,市场对9月按兵不动甚至转向加息的定价正在增强;
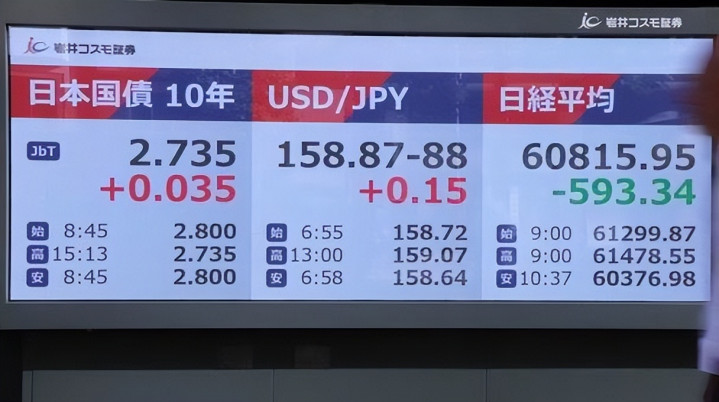
第三,中东局势演化,霍尔木兹海峡通航状态一旦进一步恶化,油价冲击100美元的可能性不能排除,全球利率还会继续被推高;第四,中国四季度是否进一步降准、政策性金融工具是否扩容,是境内资产定价的核心变量。

8月19日和9月1日这两个日期大概率会被反复回味。前者是美国债务规模第一次刷到40万亿美元的日子,后者是全球债市共振抛售的开端。
美元体系的信用锚,一点一点在被这些数字腐蚀。美国用军力捆绑美元、用美元锚定全球定价的旧秩序,正在遭遇成本极限。
中国走的路子截然不同——稳汇率、稳债市、稳预期,同时用离岸产品扩容、金融基础设施补齐的方式,把人民币国际化从”愿景”变成”工具”。这种走法慢,但每一步都算数。
人民币这轮外部冲击下会不会受影响?会。全球流动性剧烈波动,谁都做不到完全绝缘。中美10年期国债利差还倒挂着150个基点以上,跨境资本流动的压力真实存在。
可这种影响是可控的、局部的、有工具应对的。全球去美元化的进程不会因为一两次危机就完成,但40万亿美债这个坎、9月全球债市共振这场风暴,都在给这个进程加码。
人民币的机会不在于短期升值多少个基点,而在于全球机构第一次真正把它当作美元的替代选项来配置。风高浪急的时候,最重要的就是舵稳,这一点,中国的政策工具箱里存货充足。
 线上配资
元股证券线上官网提示:本文来自互联网,不代表本网站观点。